2022년 9월 30일 금요일

나스닥 장기추세 분석


나스닥이 굉장히 중요한 자리대까지 조정을 받았다.

​

나스닥의 장기 추세는 대략 77~78개월 단위로 큰 변화를 맞이 했었는데, 올해 6월이 지난 2015년 금리인상발 테이퍼 텐트럼의 바닥으로 부터 77개월 되는 시기였다.

​

7월 반등나왔던 나스닥이 재차 하락해 다시 지난 6월 저점을 살짝 깨는 수준까지 내려왔는데, 마침, 그 바로 아래에

​

60개월 이동평균선이 지나간다. 10238포인트로, 현재 주가에서 약 2.5%아래이다.

​

지난 코로나 19 최저점이 20.3월 60개월 이동평균선을 살짝 터치하고 올라갔으니, 왠만해서 이곳을 깨기는 쉽지 않을터인데, 시장이 어떻게 반응하는지 지켜봐야 할 듯 하다.

​

분명 저가 매수세가 들어올 수 있는 자리이고, 변화가 일어날 수 있는 시기이기도 하기 때문이다.

​

IT버블 붕괴 이후 02년부터 시작된 미국 나스닥의 장기추세는 무려 20년째 지속되고 있다.

​

​

​

1차 상승은 02~07년 금융위기 전까지이고, 1000에서 3000까지 대략 3배가 올랐다. 약 2000포인트가 올랐다.

​

​

​

조정시기가 08년 금융위기시기였다. 이때 지수의 조정은 대략 50%일어났다. 포인트로는 약 1400포인트 조정

​

​

​

08년 금융위기이후 1400에서(당시 코스피 바닥도 900인데, 지금 나스닥은 1만, 코스피는 고작 2000이니 ㄷㄷ)

​

16000포인트 가까이 까지 대략 12배 상승했다. 포인트로는 대략 14,000포인트 수준의 상승

​

이 시기의 큰 폭의 하락은 15년 테이퍼텐트럼이 대략 20%. 18년 트럼프 행정부 시기 미중 무역분쟁이 대략 20%초반. 20년초 코로나19로 인한 하락이 대략 30%이다.

​

코로나19는 경제적 현상이 아닌 질병으로 인한 일시적 현상으로 제외하면 대략 20%정도의 조정이 일어났다.

​

​

​

그리고 지금이 조정2파로 보여진다. 근 10개월째 하락하고 있는데, 상승3파 시기에 이렇게 긴 시간, 이렇게 깊게 하락한적이 없다.

​

대략 16200포인트에서 현재 10575포인트로 수익률로는 대략 35%, 대략 60개월선까지 조정을 받는다고 보면 대략 40%의 하락. 포인트로는 6000포인트이다. 수익률은 리만 때 보다 10% 덜하지만, 날아간 전체의 부는 리만글로벌금융위기 때의 4배를 훌쩍 넘는 실로 엄청난 돈삭제 조정장이다.

​

​

만약 여기서 미국이 잘 마무리하고 마지막 상승5파를 그릴 수 있을까?

​

그리고 그 상승5파는 누가 주도주가 될까?

​

상승1파시기에는 상대적으로 신흥국 증시가 더 강했고, 상승3파 시기는 미국이 상대적으로 더 강했다.

개인적으로 상승5파 시기는 다시 신흥국 증시가 더 강할 수 있을 자리라고 생각한다.

​

마침 달러인덱스도 매우 높다.... IT버블붕괴시 달러 인덱스는 118로 현재와 비슷 한 수준이었다..(현재 112)

2021년 7월 22일 목요일

카카오뱅크 IPO 즈음하여


카카오뱅크가 상장한다.

최근에 은행 애널리스트들중 몇몇을 제외하고는 대부분은 비싸다고 리포트도 내면서, 갑론을박이 시장에서 있다.

내 나름의 생각을 정리하기 위해 글을 써 본다.

image.png

사진 설명을 입력하세요.

카카오뱅크는 은행일까 인터넷플랫폼 기업일까?

내 생각에 이 기업은 둘 다 맞는 말같다.

은행은 무엇인가? 수신을 받고, 여신을 주고, 여기에서 예대마진(NIM)을 먹는 산업을 말한다.

보통 순이자마진이라 불리는 이 비즈니스는 매우 안정적이다.

절대 돈을 잃을 수가 없고, 대손관리만 잘하면 누워서 떡먹는 장사다.

그러다보니 정부의 라이센스받기가 까다롭고, 정부의 규제를 받는다.

그런데,

은행의 돈은 누가 버나?

사람이 번다. 은행은 대표적인 고학력 문과출신들을 많이 들어가는 회사이다.

취준을 해본사람이면 대부분 알 듯, 은행은 취업시장에서 큰 손이다.

이것이 뜻하는 바가 무엇일까?

은행은 두가지로 돈을 버는데, 하나는 자본이고, 두번째가 사람이다.

근데 이 사람이라는게 비용이 계속 올라간다.

KB금융의 재무제표를 한번 보자.

사진 설명을 입력하세요.

20년 기준으로 살펴보면,

순이자손익이 9.7조, 순수수료손익이 2.9조. 판관비가 6.8조이다.

순이자손익은 예대마진이고, 순수수료손익은 말그대로 펀드같은 것을 판매함에서 오는 수수료이익이다.

이렇게해서 영업이익 4.6조를 번다.

순이자손익은 자본과 사람이 필요하고

수수료손익은 사람이 필요하다.

즉 사람에 대한 비용이 판관비 약 7조이다.

18년과 비교해보자.

순이자이익 8.9, 순수수료 2.2. 판관비 5.9조.

순이자이익과 수수료이익이 늘어도 판관비가 늘면서 영업이익은 20년과 크게 다르지 않은 4.2조를 벌었다.

해외펀드입장에서 KB금융의 투자매력은 무엇일까?

배당정도밖에없다.

드라마틱한 성장을 기대할수없다.

카카오뱅크는 어떨까?

기본적으로 카카오뱅크는 돈을 벌기 위해서 자본과 플랫폼이 필요하다.

사람은 이 플랫폼을 개발하는 인력과 상품을 짜는 인력 소수만 필요하다.

image.png

사진 설명을 입력하세요.

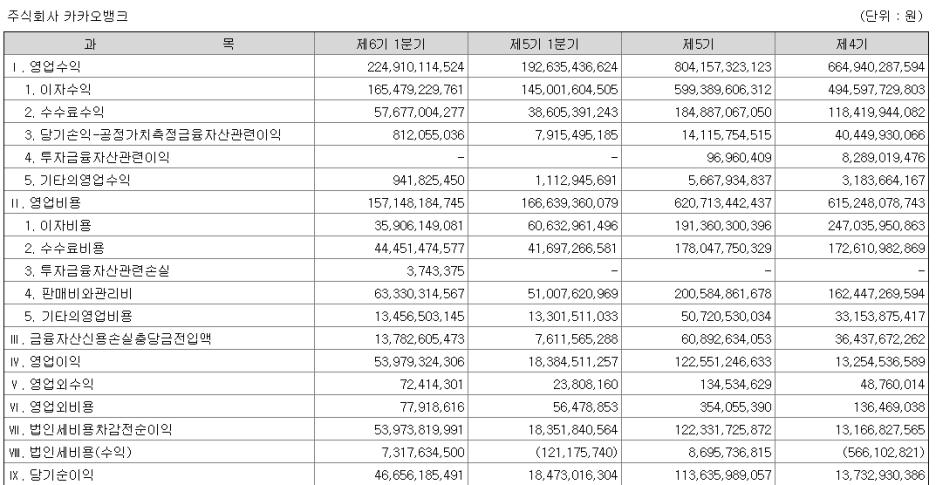
카카오뱅크의 I/S이다.

올해1분기. 이자수익1654억 - 이자비용 350억 = 순이자이익 약 1300억.

수수료이익 570억, 수수료비용 445억, 순수수료이익 130억.

순이자와 순수수료를 합친 매출은 1430억정도.

판관비가 630억.

그러니 영업이익은 기타비용 제하고 530억이 났다.

단순히 이 수치만 보면, 어떻게 이 은행이 KB금융과 비슷한 시총을 받을 수 있는지 의아할수있다.

하지만 IPO를 통해 약 2.5조를 조달하게 되는 카카오뱅크의 이익체력은 이제 한단계 레벌업한다.

1분기말 2.8조자본으로, 2.5조를 더 조달받게 되면, 총자본 5.3조의 중형급 은행으로 탄생한다.

자본이 약 두배가 되었기에, 순이자이익은 단순히 두배가 될 수 있다.

예를 들어, 올해 단순히 1분기 순이자이익과 순수수료를 합친 1400억*4는 5600억정도라면,,

바로 약 이게 1조가 될 수 있다.

왜냐하면 은행업은 자본과 사람이 필요한데,

자본은 IPO로 두배로 늘렸고, 카카오뱅크는 사람이 별로 필요하지 않기 떄문이다.

즉 돈만 투입이 되면 순영업수익이 두배가 되는게 금방이다.

근데, 판관비는 얼마가 늘까?

1분기 630억의 네배인 연 2400억 수준.

여기에서 크게 늘어날까?

IPO전에는 5600억에서 2400억을 뺀 대략 3200억을 벌 것으로 예상되었던 카카오뱅크가.

1조에서 2400억을 뺀 대략 7600억을 벌게 된다.

그래도 비싸게 느껴질수있다.

고작 7000억 버는 카카오뱅크가 연 4조를 버는 KB금융과 비슷하다니 말이다.

하지만, 위에도 언급했듯이.

기존 시중은행은 자본과 사람이 필요하고

카카오뱅크느 자본과 플랫폼이 필요하다.

향후 자본이 계속 늘어나서

자본이 지금의 두배가 되는 시점에는 어떨까?

그럼 순영업수익은 1조의 두배인 2조가 될거고,,, 판관비는? 크게 늘어날까?

크게 늘어나지 않는다.

그러면 영업이익은 대략 1조후반대가 나온다.

그떄쯤 시중은행의 이익은??? 올해과 큰 차이 안날 것이다.

즉 상장전 4조 VS 3000억

상장후 4조 VS 7000 억

자본이 두배가 된후에는 4조 VS 1조후반.

자본이 네배가 된후에는 4조 VS 3조후반.

자본에 8배가 된후에는 4조 VS 7조후반이 나온다.

(물론 이 과정은 과장되었다. 판관비가 이렇게 극단적으로 안늘진않는다. 하지만 비교를 쉽게 하기 위해 판관비가 연 3000억 수준으로 유지된다 가정해보자)

시간이 지나면 지날수록 격차가 매우 빠르게 좁혀진다.

이게 은행만 놓고 봤을 때이다.

수수료이익이나 트래픽을 활용한 광고이익 역시 시중은행대비 매우 유리한 점이 있다.

향후에 펀드를 팔때 수만명 영업조직을 갖고 있는 은행이 잘 팔까.

1600만 MAU를 갖고 있는 카카오뱅크가 잘 팔까?

이제 80년대생도 40대가 되기 시작했다.

디지털화가 다 되어가고 있다.

20-30대가 시중은행지점을 1년에 몇번이나 갈까?

카카오뱅크는 하루에 몇번이나 접속할까?

트래픽에서 감이 오는가?

이 트래픽이 곧 돈임을 시장은 안다.

개인적으로 이번 18조로 올라오는 카카오뱅크는 반드시 공모 참여해야 되는 기업이라고 생각한다.

누군가에는 비싸게 느껴지겠지만,

조금더 시선을 멀리 놓고 보면 싸게 느껴진다.

상장후 굉장히 주가가 빠르게 오르면, 그 이후에는 지지부진한 흐름을 이어가겠지만,

개인적으로 빠르면 올해, 늦어도 1-2년이면 카카오뱅크가 KB금융을 제치고 금융업 시총1위가 되는건 시간문제라고 생각한다.


2021년 1월 21일 목요일

블록체인

 블록체인은 데이터 분산 처리 기술이다.

​

네트웍에 참여하는 모든 사용자가 모든 거래내역등의 데이터를 분산. 저장하는 기술이다.

​

각 개인이 블록이고, 이걸 네트웍으로 연결했기 때문에 체인이다.

​

이 때문에 블록체인은 공공거래장부, 분산거래장부로 불리기도 한다.

​

블록체인은 위변조가 어렵다는게 핵심이다.

​

이것이 가치를 만드는 것으로 보인다.

​

희소성이 가치를 가져온다고 생각해보면, 위조가 가능하다면 그 희소성이 공격받는다.

​

근데 위변조가 어려우니 실질적으로 정부가 발행한 화폐만큼 희소성이 생기게 되는 것이다.

​

​

비트코인은 블록체인기술을 활용한 가상화폐의 선두주자이다.

​

나카모토 사토시라는 개발자가 네트웍을 만들었고 비트코인을 원하는 사람이 직접 채굴을 통해 발행이 가능하다.

​